

क्या iPhone Duo क्रेडिट कार्ड पर खरीदना चाहिए: नो कॉस्ट EMI ऑप्शन कितना बेहतर, जानें एक्सपर्ट्स की क्या राय
Published:
4 min read
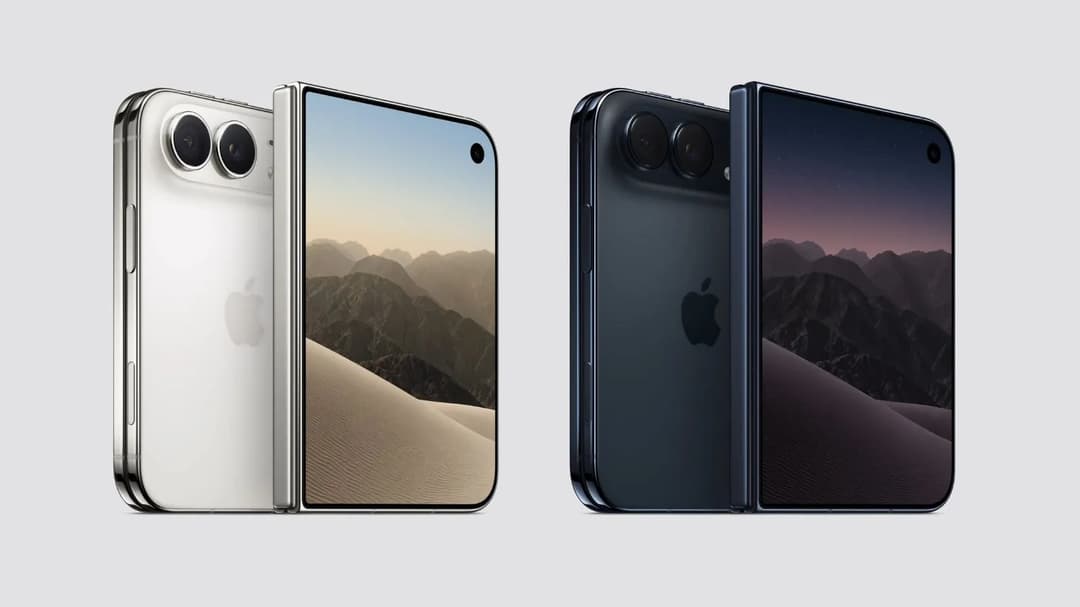
फोटो सोर्स- Apple Hub
बिजनेस डेस्क। Apple (एप्पल) ने हाल ही में अपना पहला फोल्डेबल डिवाइस iPhone Duo लॉन्च किया है। अब इसमें चर्चा का विषय खुद डिवाइस नहीं, बल्कि इसकी शुरुआती कीमत है। भारत में Apple के iPhone Duo की शुरुआती कीमत 2,99,900 रुपए है, जबकि 512GB वाले मॉडल की कीमत 3,24,900 रुपए और 1TB मॉडल की कीमत 3,74,900 रुपए है। iPhone Duo के सबसे महंगे 2TB मॉडल की कीमत 4,49,900 रुपए तक होगी। ये कीमत लेटेस्ट iPhone 18 Pro लाइनअप के मॉडल्स की कीमत से करीब दोगुनी है।
प्री-ऑर्डर 16 अक्टूबर को शाम 5:30 बजे (IST) शुरू होंगे और ये 23 अक्टूबर से अवेलेबल होंगे। Apple चुनिंदा iPhone मॉडल पर 6 महीने तक की नो-कॉस्ट EMI और 7,000 रुपए तक का इंस्टेंट कैशबैक दे रहा है। ये ऑफर American Express (अमेरिकन एक्सप्रेस), Axis (एक्सिस) और ICICI बैंक जैसे एलिजिबल कार्ड्स पर उपलब्ध है।
लेकिन सवाल ये है कि क्या किसी व्यक्ति को iPhone Duo खरीदने के लिए क्रेडिट कार्ड का इस्तेमाल करना चाहिए, जबकि इसके बेसिक वेरिएंट के लिए भी मंथली EMI कम से कम 48,817 रुपए हो सकती है।

क्रेडिट कार्ड स्वाइप Vs EMI
एक्सपर्ट्स के मुताबिक, अगर खरीदार के पास पूरा बिल चुकाने के लिए बैंक में पर्याप्त पैसे हैं और वह ड्यू डेट तक क्रेडिट कार्ड का बकाया पूरा चुका देता है, तो क्रेडिट कार्ड का इस्तेमाल करना समझदारी हो सकती है। खासकर तब जब खरीदारी पर कैशबैक या रिवॉर्ड मिल रहे हों।
अगर खरीदार बकाया बैलेंस को एक बिलिंग साइकल से दूसरे बिलिंग साइकल तक ले जाना चाहता है, तो स्थिति बदल जाती है। जब क्रेडिट कार्ड का पूरा बिल समय पर नहीं चुकाया जाता है, तो ये उधार लेने का एक महंगा तरीका बन सकता है।
इसलिए, ब्याज और चार्ज की वजह से 3 लाख रुपए की खरीदारी का खर्च बहुत ज्यादा बढ़ सकता है। ऐसी चीज के लिए जिसकी कीमत समय के साथ घटती है, कई महीनों तक ज्यादा ब्याज चुकाने से वो खरीदारी काफी महंगी पड़ सकती है।
नो कॉस्ट EMI ऑप्शन कितना बेहतर
यहीं पर कैलकुलेशन अलग हो जाती है। Apple अभी कुछ खास iPhone मॉडल और कार्ड पर एलिजिबल कस्टमर्स को 6 महीने तक की नो कॉस्ट EMI फैसिलिटी दे रहा है। इसके नियमों के तहत, नो-कॉस्ट EMI पर लगने वाले ब्याज की छूट सीधे खरीदारी की कुल कीमत से कम कर दी जाती है। जबकि कस्टमर्स को बैंक या कार्ड जारी करने वालों को सिर्फ प्रिंसिपल अमाउंट और लागू होने वाले अन्य चार्ज ही चुकाने होते हैं।
उदाहरण के तौर पर- 2,99,900 रुपए के iPhone Duo पर किसी भी प्रोसेसिंग फीस या कैशबैक को जोड़ने से पहले 6 महीने तक हर महीने करीब 49,983 रुपए की किस्त बनेगी।

किफायती और क्रेडिट लिमिट को एक न समझें
एक्सपर्ट्स के मुताबिक, सिर्फ 3 लाख या 5 लाख रुपए की क्रेडिट लिमिट होने का मतलब ये नहीं है कि 3 लाख रुपए का फोन किफायती है। क्रेडिट लिमिट सिर्फ ये बताती है कि बैंक या कार्ड जारी करने वाली कंपनी आपको कितना उधार देने के लिए तैयार है, न कि ये कि आपको कितना खर्च करना चाहिए।
मान लीजिए किसी व्यक्ति की आय 1 लाख रुपए प्रति महीने से ज्यादा है, जिसके लिहाज से उसके पास फोन खरीदने के लिए पर्याप्त क्रेडिट लिमिट हो सकती है। लेकिन असल सवाल ये है कि क्या किसी व्यक्ति को अपनी मंथली सैलरी का आधा हिस्सा सिर्फ एक स्मार्टफोन की EMI में डाल देना चाहिए, जबकि उसकी कई फाइनेंशियल जिम्मेदारियां भी मौजूद होती हैं। जैसे होम लोन, इन्वेस्टमेंट, रेंट, इमरजेंसी फंड और SIP। ऐसे में इस तरह की स्पेंडिंग करने से पहले कई पहलुओं के बारे में सोचना चाहिए।
क्रेडिट पर खरीदारी करना कब सही रहता है
किसी व्यक्ति को iPhone तभी खरीदना चाहिए जब उसके पास इसके लिए पहले से पैसे मौजूद हों, वह समय पर पूरा बिल चुका सके, या फिर वह नो-कॉस्ट EMI प्लान यूज कर रहा हो जो उसके बजट में आराम से फिट बैठती हो। इसके साथ ही, एप्पल का यह भी कहना है कि नो-कॉस्ट EMI मिलने पर भी कार्ड जारी करने वाले बैंक प्रोसेसिंग या कनविनिएंस फीस ले सकते हैं। इसलिए खरीदारों को EMI एक्सेप्ट करने से पहले सभी चीजों के बारे में अच्छी तरह जांच कर लेनी चाहिए।