

e-Rupee vs UPI: एक है डिजिटल रुपया, दूसरा पेमेंट का जरिया, RBI ने बताया फर्क; जानें क्या बेहतर
Published: Updated:
3 min read
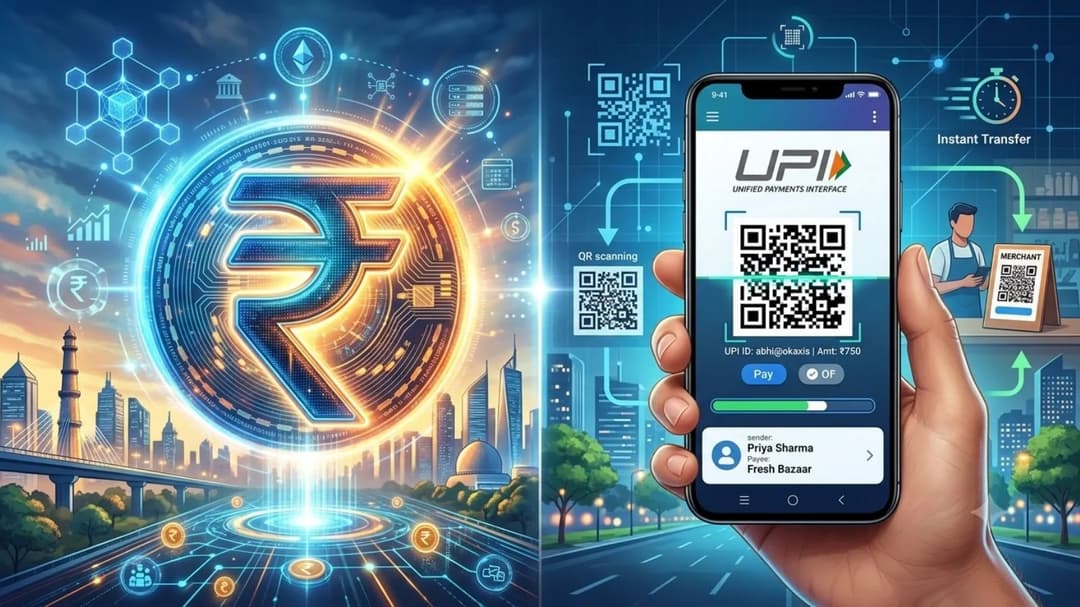
AI जेनरेटेड इमेज
बिजनेस डेस्क। पिछले 10 सालों में भारत के फाइनेंशियल सिस्टम में कई सारे बदलाव हुए हैं, जिसमें UPI (यूनिफाइड पेमेंट इंटरफेस) और e-Rupee (डिजिटल रुपया) को सबसे बड़ा बदलाव माना जाता है। यूजर्स UPI और e-Rupee दोनों से कैशलेस ट्रांजैक्शन कर सकते हैं, लेकिन ये दोनों ही अलग-अलग फाइनेंशियल इंफ्रास्ट्रक्चर का इस्तेमाल करते हैं। RBI का कहना है कि e-Rupee भारत की डिजिटल करेंसी है, जबकि UPI पेमेंट करने का मीडियम है।
e-Rupee क्या है

e-Rupee यानी डिजिटल रुपया RBI द्वारा जारी डिजिटल करेंसी है। यानी इसे RBI बनाता है और ये फिजिकल करेंसी का ही एक डिजिटल रूप है। डिजिटल रुपया भी कागज के नोट या सिक्कों की तरह कानूनी रूप से वैलिड होता है। एक तरह से कहा जाए तो जैसे आपकी जेब में 500 रुपए का नोट रखा है, वैसे ही डिजिटल रूप में 500 e-Rupee हो सकता है।
RBI के मुताबिक, कमर्शियल बैंक एक खास डिजिटल वॉलेट देते हैं, जिसमें लोग अपने e-Rupee को रखते हैं। इसमें डिजिटल रुपया सीधे भेजने वाले के वॉलेट से पाने वाले के वॉलेट में जाता है। इस ट्रांजैक्शन के बीच किसी पर्सन या इंस्टीट्यूशन की जरुरत नहीं पड़ती है।
UPI क्या है

UPI या यूनिफाइड पेमेंट इंटरफेस एक रियल-टाइम पेमेंट सिस्टम है और इसे नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने बनाया है। यह अलग-अलग बैंक अकाउंट्स को एक ही मोबाइल एप्लिकेशन से जोड़ता है। UPI कोई करेंसी नहीं, बल्कि एक जरिया है, जिससे पैसे एक खाते से दूसरे खाते में भेजे जाते हैं। यानी UPI खुद पैसा नहीं है, बल्कि पैसे भेजने का तरीका है।
e-Rupee और UPI के बीच के अंतर को आसानी से ऐसे समझें
खासियत | e-Rupee (e₹) | UPI |
एसेट का नेचर | डिजिटल करेंसी | पेमेंट ट्रांसफर करने का माध्यम |
कौन जारी करता है | भारतीय रिजर्व बैंक (RBI) | नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) |
कहां रखा जाता है | e-Rupee वॉलेट में | बैंक अकाउंट में |
क्या इंटरेस्ट मिलता है? | इस पर इंटरेस्ट नहीं मिलता (यह असल कैश की तरह है) | बैंक अकाउंट में जमा रकम पर इंटरेस्ट मिलता है |
इंटरनेट की जरूरत | पायलट फेज में ऑफलाइन ट्रांजैक्शन की सुविधा है | हां, रेगुलर इंटरनेट कनेक्टिविटी की जरूरत होती है |
नोट: आपके लिए यह जानना जरुरी है कि e-Rupee (e₹) और e-RUPI पूरी तरह से अलग कॉन्सेप्ट हैं, क्योंकि e-RUPI एक कैश-लेस वाउचर सिस्टम है, जो वेलफेयर डिलीवरी और सब्सिडी पेमेंट को आसान बनाता है।

e-Rupee और UPI में कौन बेहतर
दोनों सिस्टम एक-दूसरे के ऑप्शन नहीं हैं, बल्कि एक-दूसरे के कॉम्प्लिमेंट के तौर पर डिजाइन किए गए हैं। UPI रोजमर्रा के बिजनेस ट्रांजैक्शन और पीयर-टू-पीयर ट्रांजैक्शन के लिए इस्तेमाल होता है। यह मर्चेंट का पसंदीदा ऑप्शन है, क्योंकि इसे रेगुलर बैंक अकाउंट के साथ आसानी से जोड़ा जा सकता है और हर जगह लोग इसे इस्तेमाल कर रहे हैं।
दूसरी तरफ e-Rupee दिखता नहीं है। इसे सीधा सेंट्रल बैंक यानी RBI से क्रेडिट रिस्क प्रोटेक्शन मिलता है। साथ ही इसे बिना इंटरनेट कनेक्शन के भी ऑपरेट किया जा सकता है।
वैसे रोजमर्रा के ट्रांजैक्शन की बात करें तो UPI सबसे ज्यादा पसंद किया जाने वाला ऑप्शन बना हुआ है। इसका इस्तेमाल रिटेल, बिल पेमेंट और दूसरे रूटीन ट्रांसफर में सबसे ज्यादा किया जाता है। वहीं दूसरी तरफ e-Rupee फिजिकल पैसे से डिजिटल कैश की तरफ बढ़ता एक कदम है।
ये भी पढ़ें-
राज एक्सप्रेस पर लाइव खबरें ट्रैक करें और भारत व दुनिया भर की ताज़ा अपडेट्स पाएं।


