




22,006 करोड़ रुपए लोन के बदले सिर्फ 6.25 करोड़ रुपए देंगे सुभाष चंद्रा: NCLT ने रीपेमेंट प्लान को मंजूरी दी, HDFC और LIC बोले- ये सही नहीं
Published:
6 min read
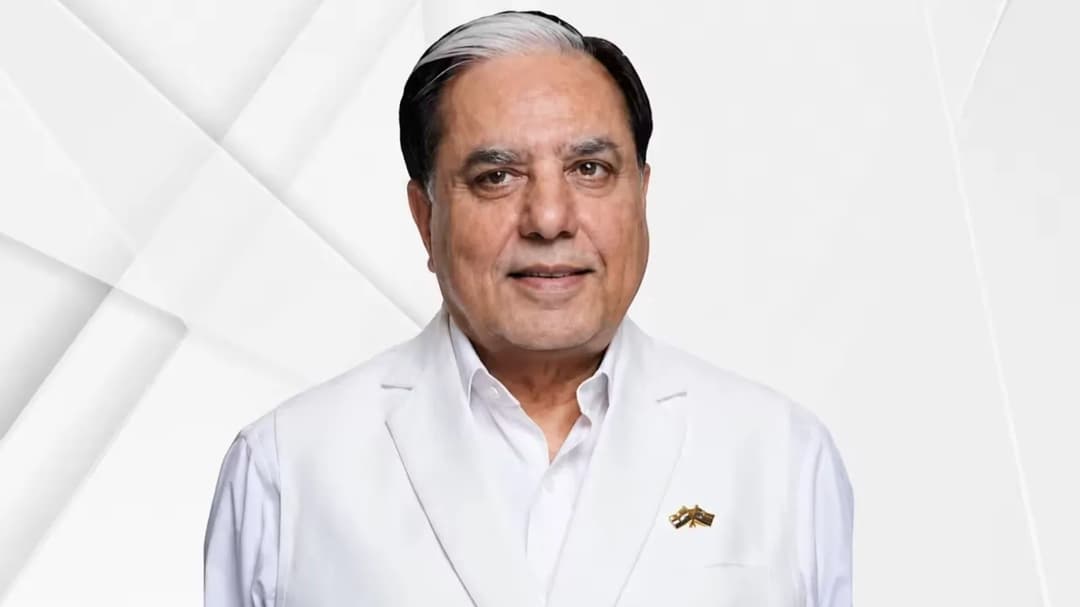
सुभाष चंद्रा का पेमेंट प्लान विवादों में, HDFC और LIC ने उठाए सवाल- फाइल फोटो
बिजनेस डेस्क। एसेल ग्रुप के फाउंडर और चेयरमैन एमेरिटस सुभाष चंद्रा अपने कर्ज से जुड़े मामले को लेकर मुश्किलों का सामना कर रहे हैं। इस बार विवाद नेशनल कंपनी लॉ ट्रिब्यूनल (NCLT) से मंजूर हुए उनके रीपेमेंट प्लान को लेकर है। इस प्लान के मुताबिक सुभाष चंद्रा को 6.25 करोड़ रुपए का पेमेंट करना होगा, जबकि उनके खिलाफ कर्ज की रकम 22,006 करोड़ रुपए है।
यह फैसला कुछ बड़े लेंडर (लोन देने वाले) को मंजूर नहीं है। HDFC बैंक और LIC हाउसिंग फाइनेंस ने NCLT के फैसले के खिलाफ चुनौती देने का इशारा किया है। यह मामला इसलिए भी जरुरी है, क्योंकि 22,000 करोड़ रुपए का कर्ज सुभाष चंद्रा का पर्सनल नहीं है। इसमें उन कर्जों से जुड़े दावे भी शामिल हैं, जिनके लिए वे पर्सनल गारंटर भी बने थे।
HDFC और LIC हाउसिंग फाइनेंस को क्यों आपत्ति?
द इकोनॉमिक टाइम्स की रिपोर्ट के मुताबिक, HDFC बैंक और LIC हाउसिंग फाइनेंस इस रीपेमेंट प्लान से सहमत नहीं हैं। दोनों नेशनल कंपनी लॉ ट्रिब्यूनल (NCLT) के फैसले को चुनौती देने के लिए विचार कर रहे हैं। LIC हाउसिंग फाइनेंस इस मामले को लेकर नेशनल कंपनी लॉ अपीलेट ट्रिब्यूनल (NCLAT) में जा सकता है। दूसरी तरफ HDFC बैंक भी NCLT के आदेश के खिलाफ NCLAT में जाने के बारे में सोच रहा है। इस मामले का विरोध करने वाले लेंडर (कर्जदाता) को कहना है कि दावा किए गए कर्ज की रकम से सुभाष चंद्रा को पेमेंट के लिए मंजूर की रकम बहुत कम है।
क्या 22,006 करोड़ रुपए सुभाष चंद्रा का निजी कर्ज है?
सुभाष चंद्रा ने खुद 22,006 करोड़ रुपए का कर्ज नहीं लिया था। रिपोर्ट के मुताबिक, एसेल और ज़ी ग्रुप से जुड़ी कई कंपनियों ने अलग-अलग कर्ज लिए थे। सुभाष चंद्रा इनमें से कुछ कर्ज के लिए पर्सनल गारंटर बने थे। इसी वजह से उनके खिलाफ कुल दावे की रकम 22,006 करोड़ रुपए तक पहुंच गई। इसका मतलब यह नहीं है कि पूरी रकम सुभाष चंद्रा ने खुद के नाम पर ली थी।
पर्सनल गारंटी ने कैसे बढ़ाई मुश्किल?
किसी कर्ज के लिए पर्सनल गारंटी देने का मतलब है कि अगर प्रिंसिपल बॉरोअर (मूल उधारकर्ता) अपनी जिम्मेदारी पूरी नहीं करता, तो कुछ मामलों में गारंटर से भी पेमेंट मांगा जा सकता है। सुभाष चंद्रा के मामले में भी मूल कर्ज लेने वाली कंपनियां अपने लोन के पेमेंट के लिए अलग से जिम्मेदार हैं। लेकिन पर्सनल गारंटर बनने की वजह से चंद्रा के खिलाफ इनसॉल्वेंसी (दिवालियापन) प्रोसेस शुरु हुआ। रिपोर्ट में कहा गया है कि कुल दावों में से करीब 2,574 रुपए करोड़ ऐसे कर्जों से जुड़े हैं, जिनके लिए चंद्रा ने पर्सनल गारंटी दी थी। बाकी कई गारंटियां बाद में एक्सट्रा सेफ्टी के तौर पर दी गई थीं।
पेमेंट प्लान में 1,494 करोड़ रुपए और 6.25 करोड़ रुपए का क्या मतलब है?
रीपेमेंट प्लान को सिर्फ 6.25 करोड़ रुपए के आंकड़े से समझना पूरी तस्वीर नहीं दिखाता। इस प्लान में दो अलग-अलग हिस्से बताए गए हैं। पहला हिस्सा असली कर्ज लेने वालों से जुड़ा है, जिनसे करीब 1,494 करोड़ रुपए लेना है। दूसरा हिस्सा सुभाष चंद्रा के पर्सनल पेमेंट का है, जिसमें 6.25 करोड़ रुपए का पेमेंट करना है। इस तरह असली कर्ज लेने वाले और पर्सन गारंटर की जिम्मेदारियां कानूनी तौर पर अलग-अलग हैं। यही वजह है कि मामले में कुल दावों और पर्सनल पेमेंट की तुलना को लेकर बहस तेज हो गई है।
LIC हाउसिंग फाइनेंस को कितना पैसा मिलना था?
LIC हाउसिंग फाइनेंस के साथ कई लेनदारों ने इस प्लान पर एतराज जताया। कंपनी का दावा करीब 1,322.39 करोड़ रुपए बताया जा रहा है। लेकिन NCLT के आदेश के मुताबिक LIC हाउसिंग फाइनेंस को करीब 38.09 लाख रुपए मिलने थे। एक तरह से ये रकम दावा की रकम से बहुत कम है। लेनदारों का कहना है कि इतनी कम रिकवरी को सही नहीं माना जा सकता है।
किन बैंकों ने पेमेंट प्लान का विरोध किया?
इस प्लान पर सिर्फ एक या दो इंस्टीट्यूशन्स ने सवाल नहीं उठाए थे। रिपोर्ट के मुताबिक, HDFC बैंक, LIC हाउसिंग फाइनेंस, एक्सिस बैंक, केनरा बैंक, RBL बैंक और यूनियन बैंक समेत कई लेनदारों ने प्रस्ताव पर एतराज जताया था।
HDFC बैंक ने कहा है कि उसने इस प्लान का विरोध किया था और इसके पक्ष में वोट नहीं दिया था। अब बैंक NCLT के आदेश के खिलाफ अपील करने के बारे में सोच रहा है। हालांकि, सभी लेनदारों की राय एक जैसी नहीं थी। यही बात NCLT के फैसले में अहम साबित हुई।
80.8% वोटिंग शेयर ने कैसे बदला फैसला?
भले ही कई बड़े लेनदारों ने पेमेंट प्लान का विरोध किया, लेकिन क्रेडिटर्स की कमेटी यानी CoC के 80.8% से ज्यादा वोटिंग शेयर ने योजना का सपोर्ट किया। NCLT ने माना कि विरोध करने वाले लेनदारों के पास कुल वोटिंग हिस्सेदारी 20% से कम थी, जबकि 80.81% वोट योजना के पक्ष में पड़े थे। इसी आधार पर ट्रिब्यूनल ने कहा कि जरुरी बहुमत से प्लान को मंजूरी मिल चुकी है। इसके बाद इनसॉल्वेंसी एंड बैंकरप्सी कोड की धारा 114 के तहत रीपेमेंट प्लान को मंजूरी दे दी गई।
NCLT ने कम पेमेंट वाले प्लान को मंजूरी क्यों दी?
NCLT का फैसला सिर्फ इस आधार पर नहीं था कि सुभाष चंद्रा 6.25 करोड़ रुपए का पेमेंट कर रहे हैं। ट्रिब्यूनल ने उनकी प्राइवेट प्रॉपर्टी के इवैल्यूएशन को भी ध्यान में रखा। रेजोल्यूशन प्रोफेशनल के जरिए कराए गए वैल्यूएशन के आधार पर ट्रिब्यूनल के सामने यह स्थिति आई कि चंद्रा की प्राइवेट प्रॉपर्टी का मूल्य मंजीर किए गए प्लान से ज्यादा रिकवरी की गारंटी नहीं देता। NCLT ने यह भी माना कि अगर प्लान को खारिज कर दिया जाता है और चंद्रा दिवालिया हो जाते हैं, तो इससे लेनदारों को ज्यादा रकम मिलने की गारंटी नहीं होगी। ट्रिब्यूनल के मुताबिक, उसे लेनदारों के बिजनेस से जुड़े फैसले की जगह अपना फैसला नहीं देना चाहिए, जब तक पूरा प्रोसेस कानून के दायरे में चल रहा हो।
प्लान मंजूर होने के बाद विरोध करने वाले लेनदारों का क्या होगा?
NCLT के आदेश के मुताबिक, मंजूर किया गया रीपेमेंट प्लान सभी लेनदारों पर लागू होगा। इसमें वे इंस्टीट्यूशन्स भी शामिल होंगे जिन्होंने प्लान के खिलाफ वोट दिया था। इसका मतलब है कि सिर्फ विरोध करने के आधार पर कोई लेनदार मंजूर प्लान से अलग हटकर अपने दावे की रिकवरी शुरू नहीं कर सकता। यही वजह है कि HDFC बैंक और LIC हाउसिंग फाइनेंस की अपीलें अहम हो गई हैं। अगर वे NCLAT पहुंचते हैं, तो मामला अब अपीलीय लेवल पर जाएगा और NCLT के फैसले की कानूनी समीक्षा हो सकती है।
क्या सुभाष चंद्रा 22,000 करोड़ रुपए के बदले सिर्फ 6.25 करोड़ रुपए दे रहे हैं?
इस मामले को सिर्फ इसी तरह देखना पूरी तरह सही नहीं होगा। 22,006 करोड़ रुपए के कुल दावे में वो कर्ज भी शामिल हैं, जिनके लिए सुभाष चंद्रा पर्सनल गारंटर थे। यह उनके जरिए लिया गया निजी 22,000 करोड़ रुपए का कर्ज नहीं है। रीपेमेंट प्लान में एक तरफ असली लेनदारों से करीब 1,494 करोड़ रुपए वसुलने हैं, जबकि दूसरी तरफ सुभाष चंद्रा को पर्सनली 6.25 करोड़ रुपए का पेमेंट करना है।
ये भी पढ़ें-
राज एक्सप्रेस पर लाइव खबरें ट्रैक करें और भारत व दुनिया भर की ताज़ा अपडेट्स पाएं।


