

HDFC बैंक ने लोन की ब्याज दरें घटाईं: सेलेक्टेड टेन्योर पर 10 बेसिस पॉइंट्स की कटौती की, जानें आपके लोन की EMI पर इसका क्या असर होगा
Published:
3 min read
इस लेटेस्ट बदलाव के बाद, HDFC बैंक का MCLR रेट 7.90% से 8.60% के बीच है। (AI इमेज)
बिजनेस डेस्क। HDFC बैंक ने कुछ सेलेक्टेड टेन्योर के लिए अपने मार्जिनल कॉस्ट ऑफ फंड्स-बेस्ड लेंडिंग रेट्स (MCLR) में 10 बेसिस प्वॉइंट्स (bps) तक की कटौती की है। 7 सितंबर, 2026 से लागू हुए इस बदलाव से उन कर्जदारों (बॉरोअर्स) को कुछ राहत मिल सकती है जिनके, लोन MCLR सिस्टम से जुड़े हैं। बेसिस पॉइंट, परसेंटेज पॉइंट का सौवां हिस्सा होता है। इस लेटेस्ट बदलाव के बाद, HDFC बैंक का MCLR रेट 7.90% से 8.60% के बीच है। जबकि पहले ये 8% से 8.65% के बीच थीं।
सितंबर 2026 में HDFC बैंक का MCLR रेट
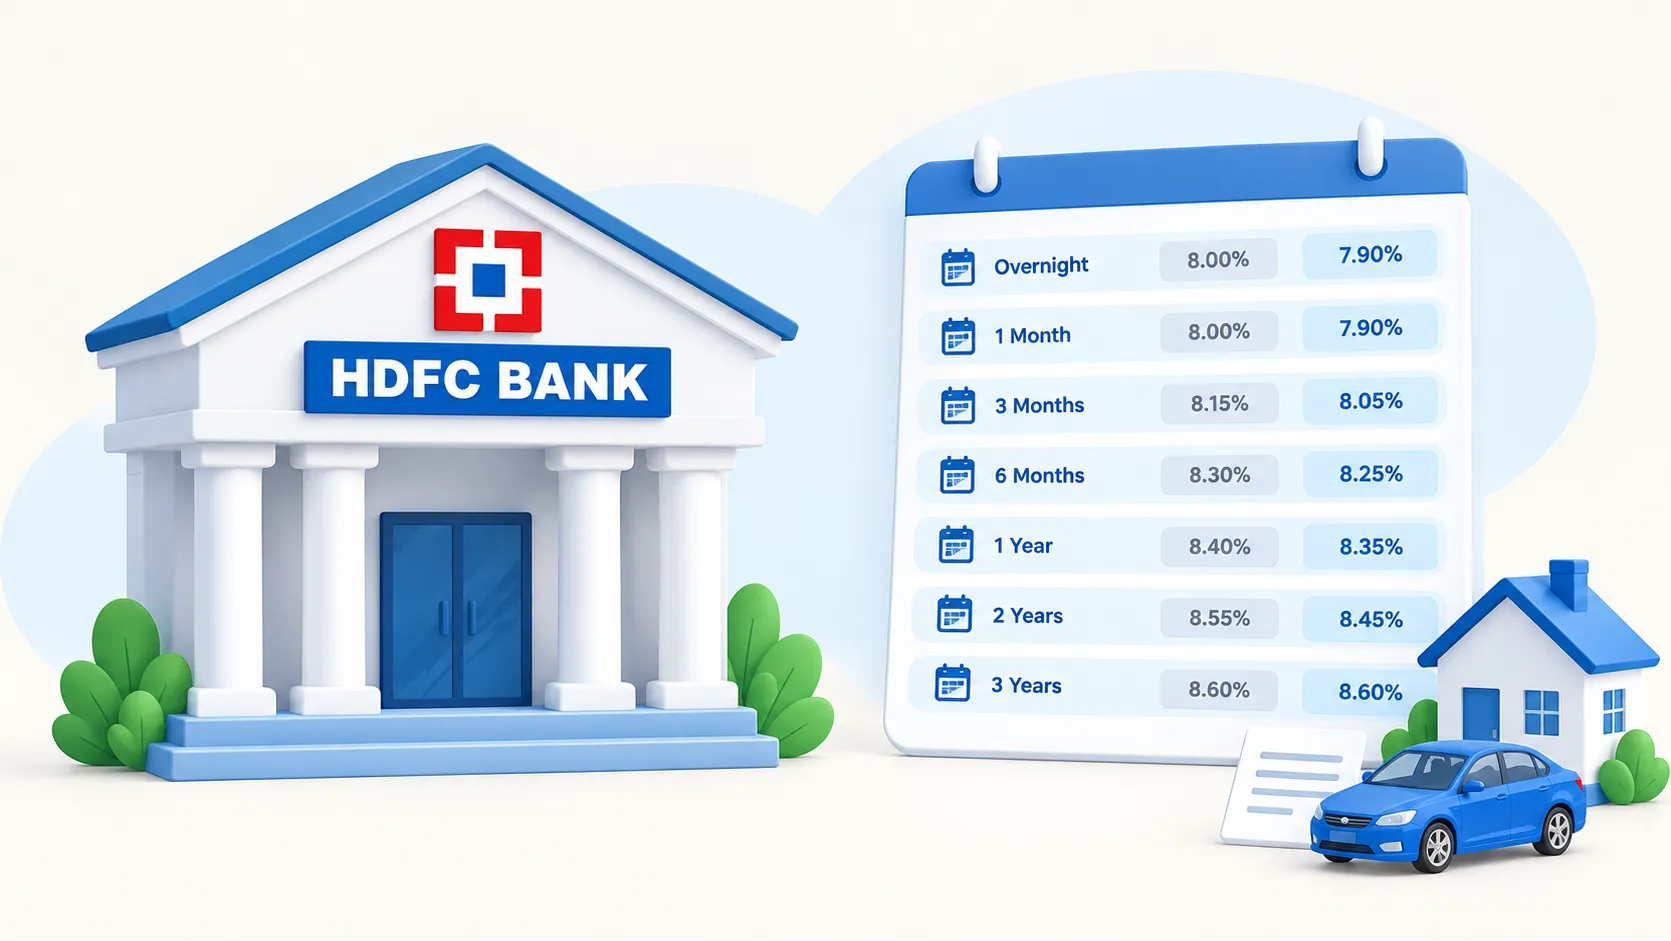
HDFC बैंक ने अपने ओवरनाइट MCLR को 8% से घटाकर 7.90% कर दिया है। 1 महीने के MCLR को भी 8% से घटाकर 7.90% कर दिया गया है। 3 महीने की अवधि के लिए MCLR को 8.15% से घटाकर 8.05% कर दिया गया है। 6 महीने का MCLR अब 8.30% से घटकर 8.25% हो गया है।
बैंक ने 1 साल के MCLR को भी 8.40% से घटाकर 8.35% कर दिया है। 2 साल के MCLR को 8.55% से घटाकर 8.45% किया गया है। जबकि 3-साल का MCLR अब 8.60% है, जो पहले 8.65% था। कुल मिलाकर HDFC बैंक ने सभी तय टेन्योर्स के लिए अपने MCLR में 5 से 10 bps की कटौती की है।
HDFC बैंक का मौजूदा बेस रेट 8.70%
इसके अलावा, HDFC बैंक की मौजूदा बेस रेट 8.70% और बेंचमार्क प्राइम लेंडिंग रेट (BPLR) 17.20% है (जो पहले 17.30% थी)। ये दोनों 24 जून 2026 से प्रभावी हैं। फिक्स्ड डिपॉजिट (FD) की बात करें तो बैंक आम नागरिकों को 2.75% से 6.50% और वरिष्ठ नागरिकों को 3.25% से 7.00% तक ब्याज दे रहा है। ध्यान रखें कि MCLR दरों में बदलाव का FD की ब्याज दरों से कोई सीधा संबंध नहीं है। इसलिए MCLR कम होने से FD की दरें अपने आप कम नहीं होंगी।
MCLR क्या है, ये कैसे काम करता है
मार्जिनल कॉस्ट ऑफ फंड-बेस्ड लेंडिंग रेट (MCLR) वो मिनिमम ब्याज दर होती है, जिस पर बैंक लोन दे सकता है। बैंक इससे कम रेट पर लोन नहीं दे सकता। MCLR रेट RBI की पॉलिसी और बैंकों की लागत (कॉस्ट) पर निर्भर करती हैं। अगर भारतीय रिजर्व बैंक (RBI) रेपो रेट (ब्याज दरें) घटाता है, तो बैंक भी MCLR घटाकर कस्टमर्स को फायदा देते हैं।
ये दर अलग-अलग अवधि (1 महीना, 3 महीना, 6 महीना, 1 साल और 3 साल) के लिए अलग-अलग तय की जाती हैं। जिन लोगों के होम लोन, कार लोन या पर्सनल लोन MCLR से जुड़े होते हैं, उनकी ब्याज दर समय-समय पर MCLR के बदलाव के हिसाब से ऊपर-नीचे होती रहती हैं। इससे EMI पर भी असर पड़ता है।
बता दें MCLR सिस्टम अप्रैल 2016 में शुरू किया गया था। इससे पहले बैंक बेस रेट सिस्टम पर लोन देते थे। 1 अक्टूबर 2019 से ज्यादातर बैंकों ने अपने लोन को एक्सटर्नल बेंचमार्क से जोड़ दिया है।
MCLR की लिमिटेशन
बैंकों द्वारा तय की जाने वाली MCLR दरों की कुछ लिमिटेशन हैं। ClearTax के मुताबिक, ये लिमिटेशन कुछ इस तरह हैं...
- अगर रिजर्व बैंक रेपो रेट घटा दे, तो EMI तुरंत नहीं घटती। ये सिर्फ रीसेट पीरियड के बाद लागू होता है।
- हालांकि ये बेस रेट से ज्यादा ट्रांसपेरेंट है, लेकिन बैंक अपने हिसाब से एडजस्टमेंट कर सकते हैं।
- कुछ बैंक हर 6 महीने में रेट बदलते हैं, तो कुछ ईयर में एक बार। इससे रेट कट का फायदा देर से मिलता है।
- आजकल ज्यादातर कस्टमर्स रेपो लिंक लोन ले रहे हैं, क्योंकि इसमें ब्याज दर में बदलाव जल्द और ट्रांसपेरेंट तरीके से होता है।